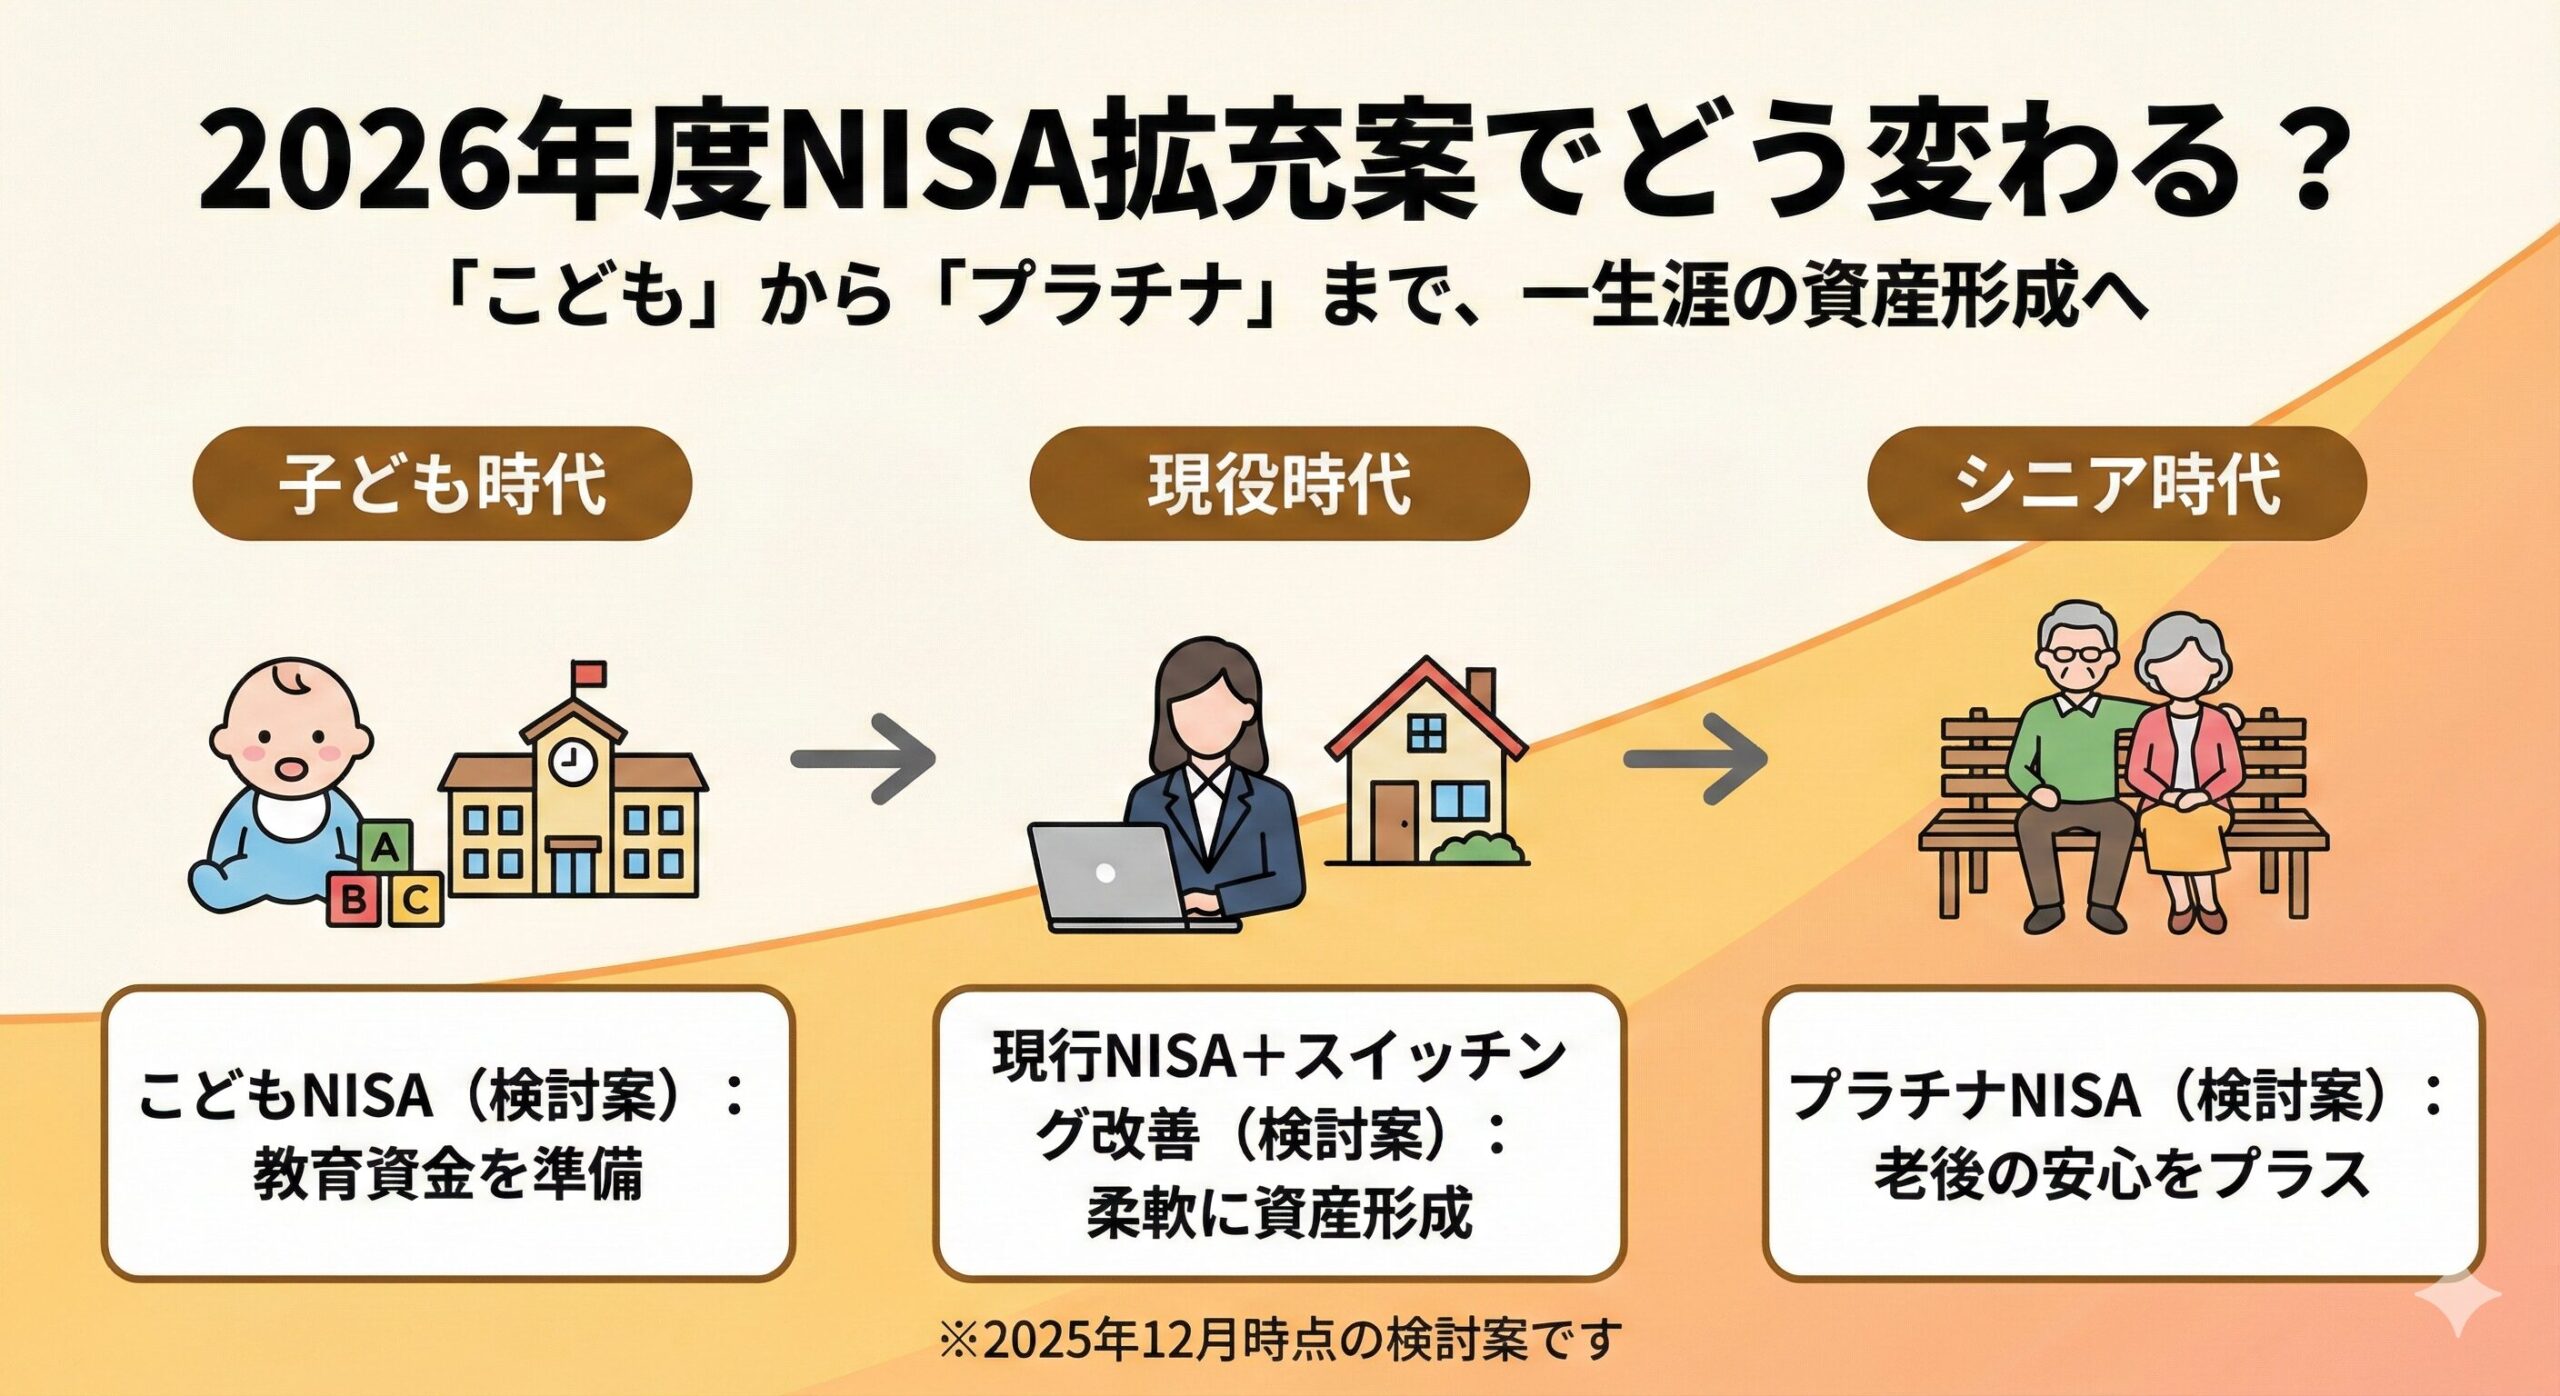
2024年に始まった新NISAが、また変わります。2025年12月26日に閣議決定された「令和8年度税制改正の大綱」で、NISAの改正内容が固まりました。
そして関連法(所得税法等の一部を改正する法律)は、2026年3月31日にすでに成立・公布されています。もう「検討中」の話ではありません。
この記事は、金融庁・財務省が公表している資料にもとづいて、確定した内容だけを整理したものです(2026年9月時点)。ネット上には要望段階のままの記事がまだ多く残っているので、ここではいつから何が使えるのかを時期で分けて書きます。
この記事の結論
- つみたて投資枠の年齢制限(18歳以上)がなくなります。0〜17歳は年間60万円・非課税保有限度額600万円
- 未成年の枠が使えるのは2027年1月以降。いっぽう対象商品の拡充は2026年4月1日からすでに適用済みです
- ジュニアNISAとの最大の違いは「12歳以降は一定の要件のもとで払い出せる」点と「非課税期間が無期限」な点
- 18歳になると手続きなしで自動的に大人のつみたて投資枠へ移行します
- つみたて投資枠で買える商品が増えます。読売株価指数(読売333)とJPXプライム150指数が指定指数に追加
- 債券中心・バランス型の投資信託もつみたて枠の対象に入ります(株式割合50%超という要件が、株式と公社債の合計50%超に緩和)
- 「プラチナNISA」という独立した制度は、大綱に入っていません。高齢者向けの別枠ではなく、つみたて投資枠そのものの拡充という形になりました
1. つみたて投資枠の年齢要件が撤廃される
いちばん大きい変更がこれです。現行と改正後を並べます。
| 項目 | 現行(2026年時点) | 2027年1月以降 |
|---|---|---|
| つみたて投資枠の対象年齢 | 18歳以上 | 年齢下限なし(0歳〜) |
| 年間投資枠 | 120万円 | 18歳以上:120万円 0〜17歳:60万円 |
| 非課税保有限度額 | 成長投資枠と合わせて1,800万円 | 18歳以上:1,800万円 0〜17歳:600万円 |
金融庁の解説では、この措置の狙いを「次世代の資産形成を促進し、長期・安定的な投資を通じて、大学進学等、成人後のライフイベントに伴う必要資金を備えるニーズに応じること」と説明しています。
ポイントは、これが「こども専用の新制度」ではないことです。報道では「こどもNISA」と呼ばれていますが、制度の作りとしては既存のつみたて投資枠から年齢の下限を外したものです。だから18歳になったときに別制度へ乗り換える必要がありません(後述)。
2. ジュニアNISAと何が違うのか
未成年名義の非課税投資は、以前にもありました。2016年に始まったジュニアNISAです。ただし利用実績が乏しく、2023年末で新規の口座開設が終了しています。
今回のものは、その反省点が直っています。
| 項目 | ジュニアNISA(終了) | 2027年1月以降のつみたて投資枠 |
|---|---|---|
| 払い出し | 原則18歳まで不可 | 一定の要件のもと12歳以降は可能 |
| 非課税期間 | 5年間 | 無期限 |
| 期間終了後 | ロールオーバーの手続きが必要 | — |
| 18歳になったとき | — | 手続き不要で自動的に成人後のつみたて投資枠へ移行 |
「一定の要件」の中身
12歳以降の払い出しには条件が付きます。金融庁の資料には、こう書かれています。
資金の使途が子のためのものであり、子が払出しに同意したことを示す書面とともに、親権者等(口座管理者)が申出書を金融機関に提出する。
さらに使い道そのものが限定されています。大綱および成立した法律の条文では、払い出せるのは「学校等の入学金又は授業料その他の教育費又は生活費の支払に充てるためのもの」に限るとされています。
つまり親が自由に引き出せるお金ではありません。使途が子の教育費・生活費であること、子本人が同意していること、この2つを書面で示す必要があります。ジュニアNISAの「18歳まで一切動かせない」よりは緩く、しかし普通の口座よりは明確に厳しい設計です。
なお災害・疾病等のやむを得ない事由がある場合は、12歳より前でも払い出せるとされています。
年齢の判定には基準日があります。未成年の枠の対象になるのは「その年の1月1日時点で18歳未満である年」、払い出しができるのは「その年の3月31日時点で12歳である年以後」です。誕生日が来た瞬間に切り替わるわけではありません。
18歳での自動移行が効いてくる
地味ですが、実務上いちばん助かるのはここだと思います。ジュニアNISAは非課税期間が5年しかなく、続けるにはロールオーバーという手続きが要りました。今回は非課税期間が無期限で、18歳到達時に自動で大人の枠へ移ります。
0歳から積み立てれば18年間、手続きゼロで非課税のまま運用が続く、ということになります。
3. つみたて投資枠で買える商品は、もう増えています
年齢の話ほど注目されていませんが、大人にとってはこちらのほうが直接効きます。しかもこちらは2027年を待つ必要がありません。
金融庁告示の改正が2026年3月31日に公布され、2026年4月1日から適用されています。変更は2つです。
(1) 指定指数に2つ追加される
つみたて投資枠のインデックス型投資信託は、金融庁が告示で指定した指数に連動するものに限られています。ここに読売株価指数(読売333)とJPXプライム150指数が追加されます。
これにより、この2つの指数に連動する投資信託が、つみたて投資枠の対象商品として組成できるようになりました。
すでに商品が出ています。金融庁が公表している「つみたて投資枠の対象商品届出一覧」(2026年8月31日時点)には、SBI読売333インデックス・ファンド/たわらノーロード 読売333/eMAXIS Slim 国内株式(読売333)/iFree JPXプライム150が掲載されています。つまり、もう買えます。
この4本の中身と、2つの指数がどう違うのかは別記事で詳しく整理しています。
読売333とJPXプライム150がつみたて投資枠に|2026年4月追加、買える4本の中身
(2) 「株式50%超」の要件が緩む
指定指数に連動しない投資信託(アクティブ型を含む)がつみたて投資枠に入るには、現在ポートフォリオに占める株式の割合が50%超である必要があります。
大綱では、これが「株式と公社債を合わせて50%超」に見直されました。
この一文の意味は小さくありません。これまでつみたて投資枠に入れなかった債券中心の投資信託や、複数の資産を組み込んだバランス型が対象になり得るということです。金融庁自身も、狙いを「リスクを取ることに慎重で、なかなか投資に踏み出せない方々にとって投資を始める第一歩となることを期待」と説明しています。
株式100%のインデックスファンドしか選べなかった枠に、値動きの穏やかな選択肢が入ってくるという変化です。
4. 「プラチナNISA」はどうなったのか
2025年の夏ごろ、高齢者向けの「プラチナNISA」という案が報道され、話題になりました。毎月分配型の投資信託を高齢者がNISAで買えるようにする、という趣旨のものです。
結論から言うと、その名前の独立した制度は大綱に入っていません。
金融庁の解説を読むと、大綱に示されたのは「つみたて投資枠について、年齢要件の撤廃、対象商品の拡充等」です。つまり高齢者専用の別枠をつくるのではなく、つみたて投資枠そのものを広げる形に収まりました。
上の「株式50%超 → 株式+公社債で50%超」という緩和は、結果的に安定志向の商品を求める層に効く変更でもあります。話題になった方向性の一部は、こういう形で実現したと読むのが正確だと思います。
「プラチナNISAが決まった」と書いてある情報を見かけたら、それは要望段階の記事です。日付を確認してください。
5. 同じ大綱で、暗号資産の税金も変わる
NISAの話ではありませんが、同じ令和8年度税制改正の大綱に入っているので触れておきます。
現在、暗号資産の取引から生じる所得は最大55%の総合課税です(所得税と住民税の合算、復興特別所得税を除く)。株式などの20%の分離課税と比べて、かなり重い扱いになっています。
大綱では、金融商品取引法等の改正を前提に、改正金商法の施行日の翌年1月以降、一定の暗号資産取引から生じる所得が総合課税から分離課税に変更されることが示されました。一定の暗号資産を投資対象とするETFについても、分離課税の対象とすることが措置されます。
ここでいう「一定の暗号資産取引」とは、暗号資産取引業者(仮称)が取扱う暗号資産の、暗号資産取引業者に対する売却や売委託を指します。
6. いま個人投資家がやること
子どもがいる人
2027年1月まで、まだ時間があります。いま慌てて動く必要はありません。ただ、以下は先に考えておくと動きやすいです。
- 誰の名義で、いくら積むか(年60万円=月5万円が上限)
- 金融機関をどこにするか。未成年口座の取り扱いは金融機関ごとに差が出る可能性があります
- 12歳以降の払い出しに書面が要る点を、家庭内でどう扱うか
子どもがいない人
効いてくるのは対象商品の拡充のほうです。そしてこれは待つ話ではありません。2026年4月1日から適用済みで、読売333やJPXプライム150に連動する投資信託は、すでにつみたて投資枠の対象商品として届け出られています。
つまりいま証券会社の取扱商品を見に行けば、選択肢が増えているはずです。株式100%のインデックスファンド一択だった枠に、バランス型や債券中心のファンドが入ってきます。年に一度の見直しのタイミングで、対象商品一覧を確認してみてください。
いずれにしても現行のつみたて投資枠(年120万円)と成長投資枠は、これまでどおり使えます。制度が変わるからといって、いま積立を止める理由にはなりません。
スケジュールと、注意しておくこと
| 時期 | できごと |
|---|---|
| 2025年12月19日 | 与党が令和8年度税制改正大綱を公表 |
| 2025年12月26日 | 令和8年度税制改正の大綱が閣議決定 |
| 2026年2月20日 | 所得税法等の一部を改正する法律案を国会に提出 |
| 2026年3月31日 | 同法が成立・公布(施行は2026年4月1日。別段の定めがあるものを除く) |
| 2026年4月1日 | つみたて投資枠の対象商品の拡充が適用開始(金融庁告示の改正。読売333・JPXプライム150の追加、株式+公社債50%超への緩和) |
| 2027年1月1日以降 | つみたて投資枠の年齢下限が撤廃され、0〜17歳の枠が使えるようになる |
ここが誤解されやすいところです。「税制改正大綱」は政府の方針を示す文書ですが、今回はすでに法律が成立しています(2026年3月31日成立・公布)。関連する政令・金融庁告示も公布・適用済みです。つまりもう決まった話で、あとは施行日を待つだけの状態です。
そのうえで、金額や要件の細部は最終的な条文と、利用する金融機関の案内で確認してください。この記事は金融庁・財務省の公表資料にもとづく2026年9月5日時点の整理です。
まとめ
- つみたて投資枠の年齢下限(18歳)が撤廃。0〜17歳は年60万円・限度額600万円
- 未成年の枠が使えるのは2027年1月以降。いっぽう対象商品の拡充は2026年4月1日からすでに適用済みです
- ジュニアNISAと違い、12歳以降は一定の要件で払い出し可・非課税期間は無期限・18歳で自動移行
- 払い出しには子のための使途であること+子の同意書面+親権者等の申出書が必要
- 読売333とJPXプライム150が指定指数に追加(2026年4月1日から適用済み。対象商品も届出済みでもう買える)
- 株式50%超 → 株式+公社債で50%超に緩和(こちらも2026年4月1日から)。債券中心・バランス型がつみたて枠に入り得る
- 「プラチナNISA」という独立制度は大綱に入っていない
- 同じ大綱で、一定の暗号資産取引が総合課税(最大55%)から分離課税へ
免責事項
本記事は2026年9月5日時点の公表資料にもとづく個人の整理であり、投資判断や税務判断を勧誘・助言するものではありません。制度の詳細は関連法案の成立および政省令・告示により確定します。実際の手続きや税務上の取扱いについては、金融機関または税理士等の専門家にご確認ください。
参考にした資料
- 金融庁「アクセスFSA」2026年2月号 政策解説「令和8年度税制改正の大綱の概要 ー金融庁関係の主要項目についてー」
- 金融庁「令和8年度税制改正大綱における金融庁関係の主要項目について」(2025年12月26日)
- 財務省「令和8年度税制改正の大綱の概要」(2025年12月26日 閣議決定)